
-
7:30 - 20:30
Cả CN & Lễ -

-


Chi tiết thủ tục hoàn thuế thu nhập cá nhân online mới nhất 2021. Điều kiện hoàn thuế thu nhập cá nhân và thời gian giải quyết hoàn thuế 2021. Click xem ngay!
Hoàn thuế thu nhập cá nhân online
Hoàn thuế TNCN hiểu theo một cách đơn giản là bước mà Nhà nước sẽ trả lại bạn một phần tiền thuế đã thu từ bạn nếu bạn thuộc một trong các trường hợp theo quy định của pháp luật.
Theo quy định tại Điều 23 Thông tư 92/2015/TT-BTC, điều kiện được hoàn thuế TNCN bao gồm:
Các trường hợp được hoàn thuế TNCN:
Hướng dẫn được thực hiện trên máy tính HP. Bạn có thể thao tác tương tự trên các dòng máy tính khác có cài đặt phần mềm đọc file XML.
Bước 1: Bạn vào địa chỉ đăng nhập trang Thuế điện tử, nhập MST, mã kiểm tra và nhấn Tiếp tục.
Nếu bạn chưa có tài khoản, hãy tham khảo: Cách đăng ký tài khoản nộp thuế điện tử
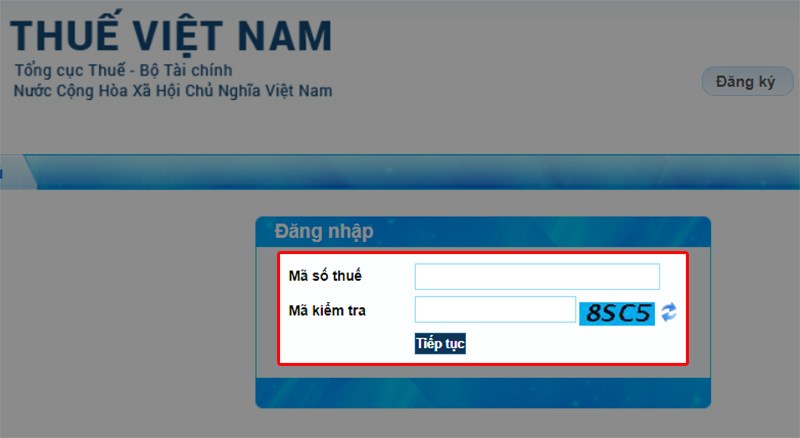
Nhập MST, mã kiểm tra và nhấn Tiếp tục
Bước 2: Nhập mật khẩu và chọn Đăng nhập để truy cập vào trang Thuế điện tử.
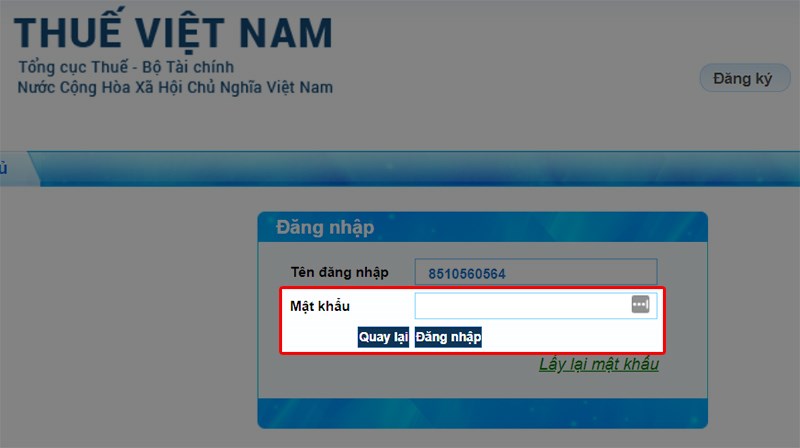
Nhập mật khẩu và chọn Đăng nhập
Bước 3: Chọn vào mục Quyết toán thuế. Tiếp đó, chọn Kê khai trực tuyến để tiến hành kê khai thuế.
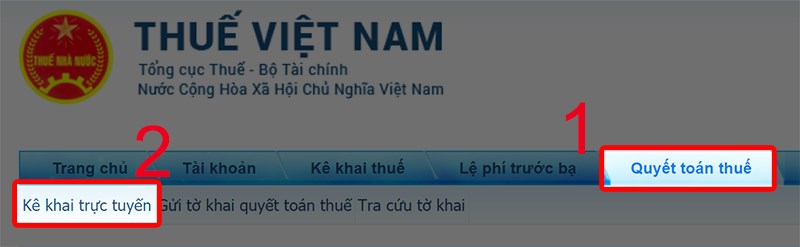
Chọn Quyết toán thuế, chọn Kê khai trực tuyến
Bước 4: Điền thông tin tờ khai trực tuyến, gồm:
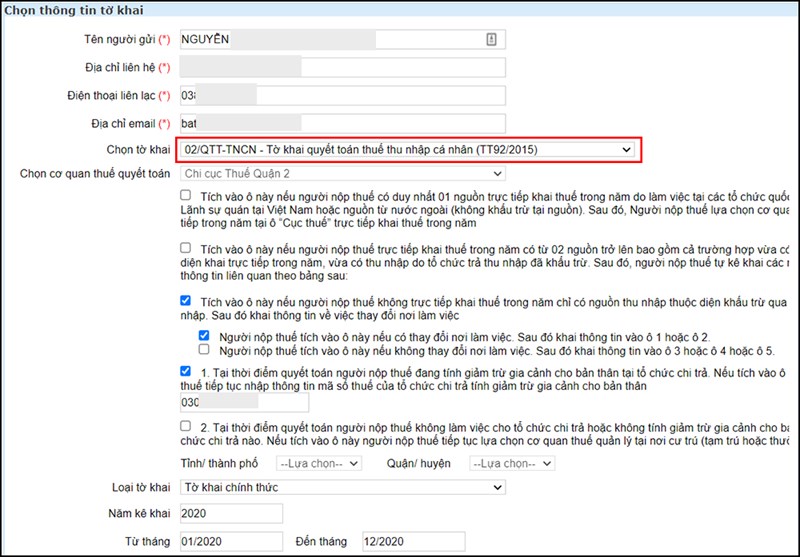
Điền thông tin tờ khai trực tuyến
Lưu ý: Trường hợp người nộp thuế thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì người nộp thuế nộp hồ sơ xét giảm thuế đến cơ quan thuế nơi nộp hồ sơ quyết toán thuế trực tiếp.
Bước 5: Nhấn Tiếp tục.

Nhấn Tiếp tục
Bước 6: Khai tờ khai quyết toán thuế:
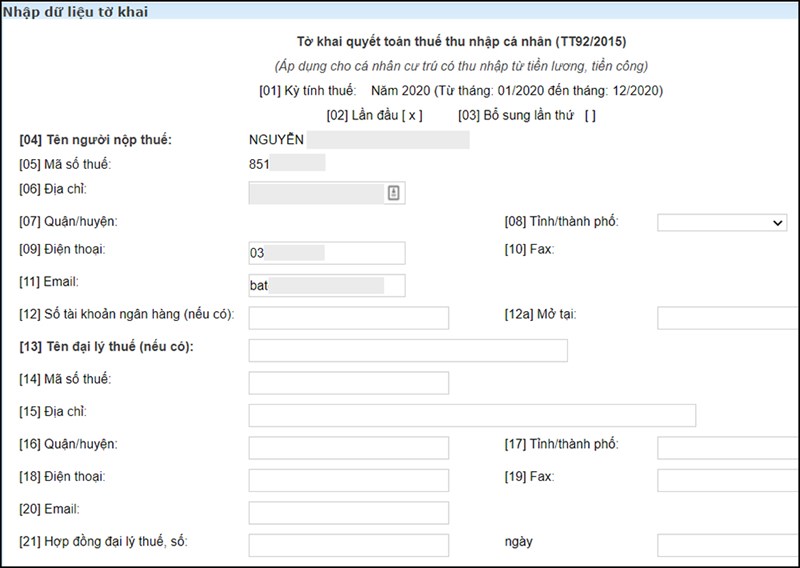
Kiểm tra và điền nội dung từ mục 01 đến 21
Thu nhập phát sinh ở đâu thì cơ quan chi trả thu nhập xuất chứng từ cho cá nhân, cá nhân lấy thông tin về thu nhập trên các chứng từ đó nhập vào tờ khai.
Ví dụ: Trong năm 2020, Anh A làm công ty X từ tháng 1 đến tháng 4 có tổng thu nhập chịu thuế theo chứng từ là 100 triệu, làm công ty Y từ tháng 5 đến tháng 12 có tổng thu nhập chịu thuế theo chứng từ là 150 triệu, vậy chỉ tiêu số 23, anh A sẽ nhập 250.000.000 triệu đồng.
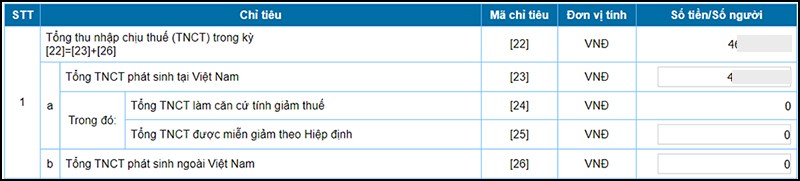
Chỉ tiêu 22 - 26
[27]: Số người phụ thuộc: Tự động tính khi được kê khai. Trường hợp đã có đăng ký người phụ thuộc với cơ quan thuế, bạn kéo xuống dưới cùng, nhấn vào 02-1/BK-QTT-TNCN để tiến hành kê khai.
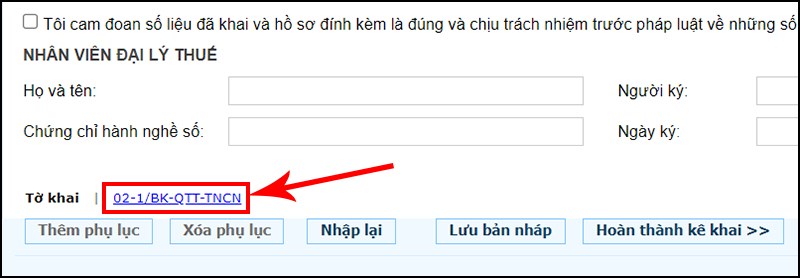
Nhấn vào 02-1/BK-QTT-TNCN
Tại đây, bạn sẽ tiến hành kê khai những người đã đăng ký, bao gồm người đã có CMND/CCCD/Hộ chiếu và người chưa có CMND/CCCD/Hộ chiếu.
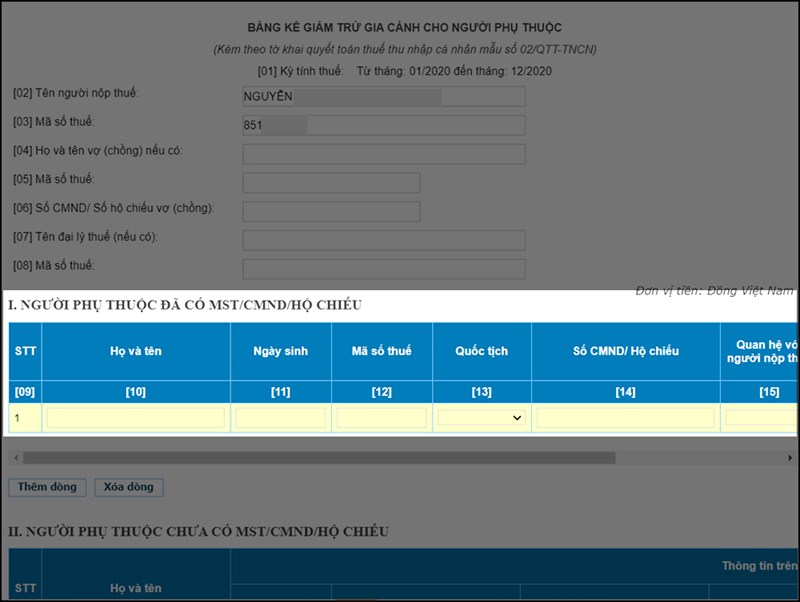
Bảng kê giảm trừ gia cảnh cho người phụ thuộc
Sau khi kê khai xong, hệ thống sẽ tự động tính khấu trừ cho người phụ thuộc ở chỉ tiêu 30. Bạn kéo xuống dưới, nhấn vào Tờ khai để quay trở lại tờ khai ban đầu và điền các thông tin tiếp theo.
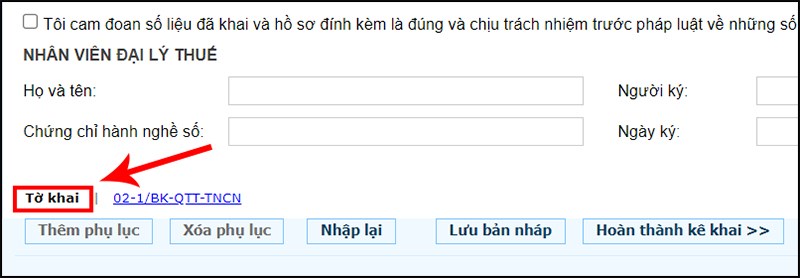
Nhấn vào Tờ khai để quay trở lại
[28], [29], [30]: Hệ thống tự động tính.
[31]: Từ thiện, nhân đạo, khuyến học: là các khoản chi đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn; người tàn tật; người già không nơi nương tựa; các khoản chi đóng góp vào các quỹ từ thiện; quỹ nhân đạo; quỹ khuyến học được thành lập và hoạt động theo quy định của cơ quan Nhà nước (Không có thì không điền).
[32]: Các khoản đóng bảo hiểm được trừ: là các khoản bảo hiểm xã hội, bảo hiểm y tế; bảo hiểm thất nghiệp; bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
Bạn có thể tìm thấy khoản này trong chứng từ khấu trừ thuế hoặc Thư xác nhận thu nhập.
[33]: Khoản đóng quỹ hưu trí tự nguyện được trừ: là tổng các khoản đóng vào Quỹ hưu trí tự nguyện theo thực tế phát sinh tối đa không vượt quá ba (03) triệu đồng/tháng (Không có thì không điền).
[34], [35], [36]: Hệ thống tự động tính.
[37]: Đã khấu trừ: Là tổng số thuế mà tổ chức, cá nhân trả thu nhập đã khấu trừ từ tiền lương; tiền công của cá nhân theo thuế suất Biểu thuế lũy tiến từng phần trong kỳ và tổng số thuế mà tổ chức; cá nhân trả thu nhập đã khấu trừ theo thuế suất 10% trong kỳ; căn cứ vào chứng từ khấu trừ thuế của tổ chức, cá nhân trả thu nhập.
Bạn có thể lấy thông tin này trên chứng từ khấu trừ, mục 17. Hoặc trong thư xác nhận thu nhập, mục TNCN đã tạm thu.
[38]: Đã tạm nộp: Là số thuế cá nhân trực tiếp kê khai và đã tạm nộp tại Việt Nam; căn cứ vào chứng từ nộp thuế vào ngân sách nhà nước.
[39]: Đã nộp ở nước ngoài được giảm trừ (nếu có): là số thuế đã nộp ở nước ngoài được xác định tối đa bằng số thuế phải nộp tương ứng; với tỷ lệ thu nhập nhận được từ nước ngoài so với tổng thu nhập nhưng không vượt quá số thuế là [35] x {[26]/([22] –[25])}x 100%.
[40]: Đã khấu trừ hoặc tạm nộp trùng do quyết toán vắt năm: là số thuế đã khấu trừ; đã nộp thực tế phát sinh trên chứng từ đã kê khai trên Tờ khai quyết toán thuế năm trước.
[41], [42]: Hệ thống tự động tính.
[43]: Tổng số thuế TNCN được giảm khác: là số thuế được giảm do đã tính ở kỳ tính thuế trước.
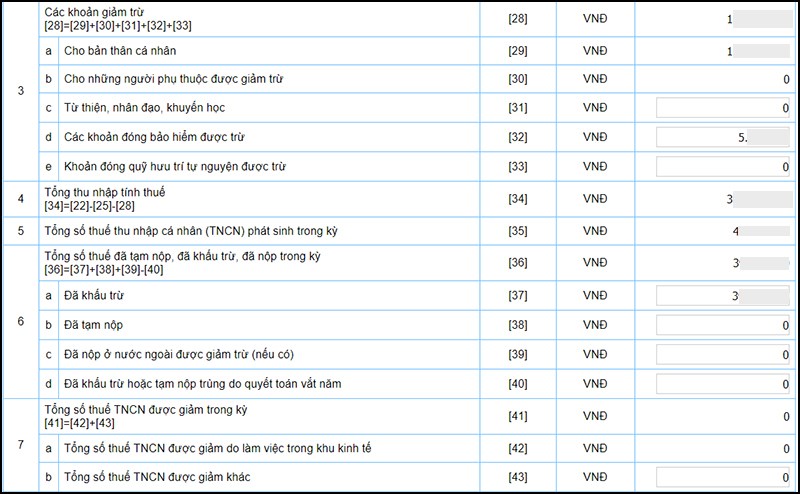
Chỉ tiêu 28 - 43
[44], [45], [46]: Hệ thống tự động tính.
[47]: Số thuế hoàn trả vào tài khoản người nộp thuế: cá nhân có số thuế nộp thừa nếu muốn đề nghị hoàn trả thì phải nhập vào ô này, nếu không đề nghị hoàn trả thì không nhập.
[48]: Số thuế bù trừ cho khoản phải nộp Ngân sách nhà nước khác: cá nhân có số thuế nộp thừa và đề nghị bù trừ cho các khoản phải nộp Ngân sách nhà nước khác (bao gồm khoản nợ ngân sách, khoản phát sinh phải nộp của các loại thuế khác như giá trị gia tăng, môn bài, tiêu thụ đặc biệt…) thì ghi vào chỉ tiêu này.
[49]: Hệ thống tự động tính.
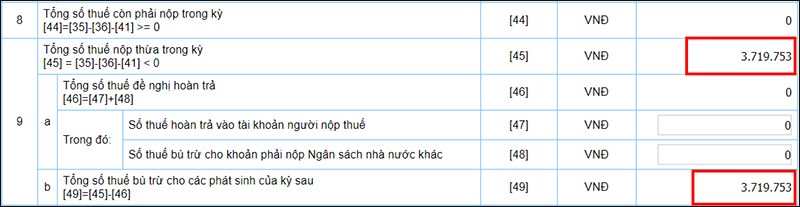
Chỉ tiêu 44 - 49
Bước 7: Lúc này, các thông tin bạn điền đã đầy đủ, hệ thống sẽ tự động tính những mục còn lại. Bạn kiểm tra lại toàn bộ thông tin một lần nữa. Sau đó, kéo xuống dưới tick chọn ô "Tôi cam đoan số liệu..." và chọn Hoàn thành kê khai.
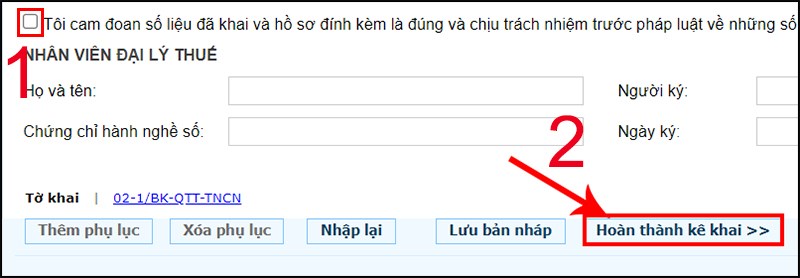
Tick chọn ô Cam kết và chọn Hoàn thành kê khai
Bước 8: Kiểm tra xem thông tin tờ khai có đúng hay chưa. Sau đó, kéo xuống dưới và chọn Kết xuất XML. Tờ khai của bạn sẽ được lưu về máy.
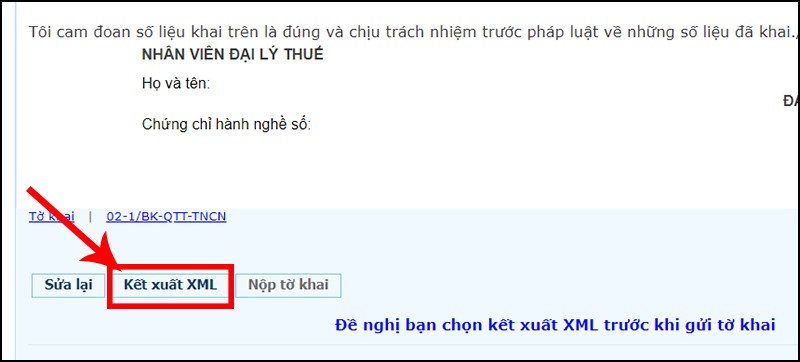
Chọn Kết xuất XML
Bước 9: Tiếp theo, bạn chọn Nộp tờ khai.
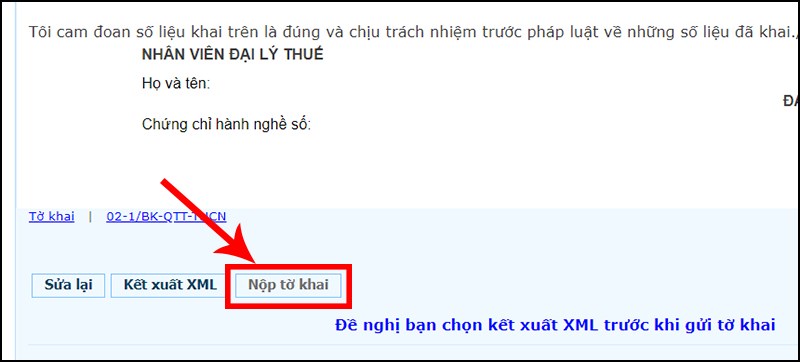
Chọn Nộp tờ khai
Bước 10: Nhập mã kiểm tra và nhấn Tiếp tục. Nếu thông tin đúng và đầy đủ, hệ thống sẽ thông báo nộp thành công.
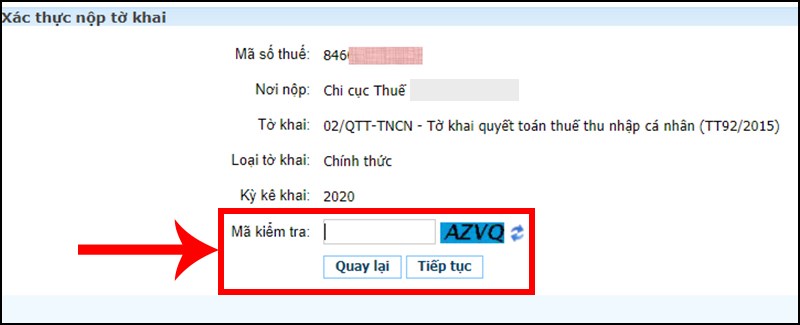
Nhập mã kiểm tra và nhấn Tiếp tục để hoàn thành tờ khai
Bước 11: In tờ khai: Sau khi đã kết xuất XML, bạn in tờ khai ra và in thành 2 bản.
Bước 12: Nộp tờ khai: Cầm tờ khai đã in ra kèm theo chứng từ khẩu trừ thuế, giấy tờ tùy thân (CMND/CCCD), nộp tại Bộ phận một cửa của Cơ quan thuế đã nộp tờ khai online.
Luật quản lý thuế 78/2006/QH11 quy định, sau khi người nộp thuế đã nộp đầy đủ hồ sơ, thực hiện đầy đủ các bước theo quy trình thì:
Thông thường thì ngày cuối cùng trong thời gian giải quyết hoàn thuế TNCN, bạn sẽ nhận được khoản tiền này.
Hi vọng qua bài viết này, bạn đã hiểu rõ hơn về điều kiện, yêu cầu cũng như thủ tục hoàn thuế thu nhập cá nhân online trên trang web thuế điện tử. Đừng quên chia sẻ bài viết nếu thấy hữu ích nhé. Chúc bạn thành công!
Nguồn tham khảo: https://www.youtube.com/
Trung tâm bảo hành có bán linh kiện và dịch vụ chính hãng, gọi là có ngay hỗ trợ miễn phí, bảo hành suốt đời.
 0967891080

